『夢のマイホーム』という言葉。
住宅は人生で最大の買い物です。よく考えて買ったつもりだけれど、
「こうしておけば良かった」「もう少し考えればよかった」などの言葉は少なからず耳にします。
夢のマイホーム購入までの手助けになるポイントを「お金」の面に着目して解説します。
この記事を読んでから家を買えば、家の資産性について購入後の悩みを減らすことができます。
家は資産?安息の場所?
家に求めるものを考えてみましょう。
家族の集まる夢の場所。仕事の疲れを癒す場所。そういう考えであれば、家の購入は「消費」と捉えましょう。
消費として捉えれば、注文住宅や趣味性の高い夢のマイホームが手に入ることでしょう。
資産として考えたい場合、値下がりしない物件を買わなければなりません。
立地や戸数、車を所有しない。という考えなど、資産性に目を向けなければならず、
趣味などを手放すことになるかもしれません。しかし、優良物件を見つければ、
例えば、港区や山手線の内側などにある優良物件は値下がりするどころか、
資産価値が上昇しています。
5,000万円の物件を買い、毎月のローン返済は13万円。
10年住んだら物件価格が6,500万円になっていた。
(13万円✖️12ヶ月✖️10年=1560万円)
売却すれば、10年間の家賃がタダだったなんてこともあります。
不動産の資産価値
不動産というものは、土地と建物で構成されます。
例えば、「3,000万円の家」として販売されていても、2,000万円の土地と1,000万円の家という内訳になっています。
土地の価格というのは需要と供給で決まるので、買った価値が急に0になることはありません。
逆を言えば、鉄道の開通など利便性の向上で地価が上がることもあります。
首都圏の平均的な不動産価値の下落率は毎年2%と言われています。
次に「家」いわゆる上物という実際に人が住む部分についてです。
高額な資産には減価償却という考え方が採用され、何年でその資産価値は0になる?という考えのもと、
「法定耐用年数」で表されます。
法定耐用年数は、木造22年、マンション47年となっています。
つまり、戸建ての場合22年で家の資産価値は0になり、土地の価値だけが残ることになります。
戸建てとマンションのランニングコスト
マンションは戸建てに比べて毎月の固定費が発生するため、
住宅取得費用にかけられる金額が低くなります。
毎月10万円(金利の考慮しない)を住宅費に充てるケースを考えてみます。
マンションの場合
55,000円(元金)+1万円(管理)+1万(修繕)+1万円(駐車場)+1万5千円(メンテ)=10万円
戸建ての場合
80,000円(元金)+2万円(メンテ)=10万円
上記のように、元金に2万5千円の差が生まれます。
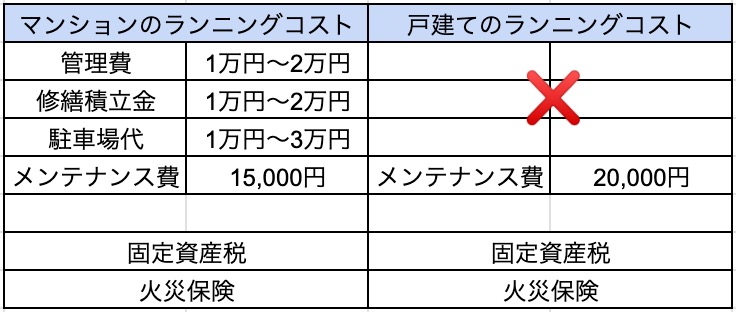
管理費(マンション)
主にマンションの共有スペースを管理、維持してくれる管理人さんの人件費や光熱費です。
管理人さんが居てくれるおかげで、便利なサービスが受けられたり、治安の向上にもつながります。
修繕積立金(マンション)
マンションでは12〜13年程度を目安に大規模修繕という工事があります。
外壁や共有廊下、バルコニーやエレベーターの修繕に使われる費用です。
修繕積立金を納めているので、家主は家の中のメンテナンスをするだけで済みます。
メンテナンス費(戸建て&マンション)
修繕積立金を払っているマンションの場合でも、不意の設備故障への備えは必要です。
具体的には、キッチンのコンロや給湯器などです。
戸建ての場合は、上記にプラスして外壁や屋根の塗り直しやシロアリ対策などの費用が必要です。
徴収されないので、自身で計画的に積み立てておく必要があります。
駐車場代
マンションの場合毎月の駐車場代が家計の足枷になりがちです。
駅近のマンションの場合は、更に駐車場代が高額になります。
使用頻度が低い人は、所有せずにカーシェアにすることで年間30〜50万円程度家計改善につながります。
年間費用
固定資産税
住宅取得価格によって異なりますが、10万円〜20万円程度です。
(別記事で詳しく解説しています。)
火災保険
保険費用は年間1〜2万円程度です。
発生確率小、損失大の保険なので、発生後に困らない保障内容にしましょう。
保険金額を節約したい人は、保障内容や金額を限定しましょう。
日本は自然災害が多い国なので、もしもの時には必要な保険です。
あまり節約しすぎない方がいいかもしれません。
家を買う時は◯千万円という大きな金額に対して、軽視しがちですが長く付き合う保険です。
多くの保険会社が5年毎の更新なので、契約後も定期的に見直しをしましょう。

生活のメリット デメリット
マンション
デメリット
- エントランスから部屋まで距離が遠い場合がある
- 総戸数が多い方が資産価値が落ちにくいですが、自室まで時間がかかることがあります。
- 住戸が狭い
- 戸建てに比べて延べ床面積は狭くなりがちです。
- ランニングコストが高い
メリット
- 立地が同条件なら戸建てより安い
- セキュリティ◎
- 管理人や他室の人の目、オートロックで居住者以外入りにくい構造になっています。
- 管理、清掃体制
- 共有スペースは清掃してもらえるので、自室の管理のみでOKです。
- 防災性◎
- 木造に比べ、地震や火災に強いです。
- 1フロアで生活が完結
- 掃除のし易さ(ロボット掃除機など)、家事動線が楽。
- 気密性◎
- 光熱費の節約になります。
戸建て
デメリット
- 立地が同条件ならマンションより高い
- 土地の所有権があるため。
- 階段の移動
- 1階の洗濯機で洗って、2階に干すなど。
- 最寄駅までマンションに比べ距離が遠い
- 自己管理が必要
- マンションのように修繕積立金の徴収があるわけではないが、計画的な積み立てが必要
- 例:シロアリ対策、(給湯器、外壁、屋根)の故障や、メンテナンス
- 近所付き合い
- 気密性△
メリット
- 住戸が広い
- 延べ床面積でマンションに勝る傾向があり、間取りの自由度が高い。
- 固定費が低い
- 騒音対策の心配
- マンションに比べて、生活音に気兼ねしない。
- 家族間のプライバシー
- 2F、3Fなどフロアで区切られてる事で、ある程度家族間のプライバシーが保たれる。
建売と注文住宅
建売はハウスメーカーが建てた完成品を販売します。
販売価格◯◯◯◯万円という形で販売されているので、金額がわかりやすいです。
万人ウケする間取りや設計で販売されています。
注文住宅
土地を見つけ、その上に希望の家を建てます。
ハウスメーカー毎に㎡単価(平米単価)という金額設定があり、建築を依頼する企業によって、
金額が大きく変わります。
希望の設備を選んでしまうこともありますが、建売に比べて総費用は高額になります。

中古とリノベーション
適正な販売価格という視点のみで考えると、中古物件の購入がおすすめです。
新築物件は広告宣伝費や人件費が上乗せされて販売されているので、買った時点で資産価値は販売価格の8割程度なことが多いです。
中古市場は需要と供給によって価格決定されているので、
新築に比べれば無駄な出費を抑えることができます。
また周辺環境や隣人など、周囲の先住者を観察できるのも、中古購入のメリットです。
騒音や、臭い、通勤、通学など時間帯でも違う周囲の環境を知ることができます。
リノベーション
永住であれば中古物件購入✖️リノベーションはおすすめです。
フルリノベーション(内装を全て工事)すれば、新築物件に比べて安く新築生活を送ることも可能です。
将来的に売却や賃貸化を検討する場合は、水回りやクロス(壁紙)の交換程度がおすすめです。
リノベーションに1,000万円かけたとしても資産価値は1,000万円向上しません。
長期目線で考える
老後まで住むことを想定して、設計しましょう。
庭
憧れやとりあえずという気持ちで作ると、思いの外メンテナンスに苦労します。
庭が汚いとリビングのカーテンも開けなくなります。
手入れの行き届いた庭はキレイですが、放置された庭は見れたものではありません。
雑草や掃除などとても手間がかかります。
不用品の物置きになってしまう場合もあります。
お風呂
換気窓を作ると、虫が入ってくることもあります。
高齢になって寒い風呂場は体に応えます。
断熱性能や床材は要検討です。
階段・公共交通機関
階段の勾配を検討し、車を手放した時の交通機関は十分か確認しましょう。
ゴミ捨て場
一流マンションは管理会社もしっかりした会社が入ることが多く、
ゴミ捨て場の清掃状況を確認すると、管理会社の従業員の教育水準がわかります。
物件の予算を決めよう
物件価格は年収の6〜7倍
年収500万円の場合、物件価格の目安は3,000万円程度が理想です。
金融機関によっては10倍でも審査が通りますが、
収入に対してローン返済が重いと今後の生活が厳しくなります。
「ちょっと保守的すぎるかな?」ぐらいでちょうどいいと思います。
「頑張れば大丈夫。返済できる」と思って借りると最悪返済できなくなることもあります。
金利を抑える
住宅ローンを選ぶ際は、金利の決定方法や期間、金利を検討します。
モゲチェック なら借入希望額、自己資金、エリア、年齢を選択するだけで、
審査可能な金融期間と金利が下図のように一目でわかります。
比較の検討がすぐできて、そのまま審査申し込みに進むことも可能です。
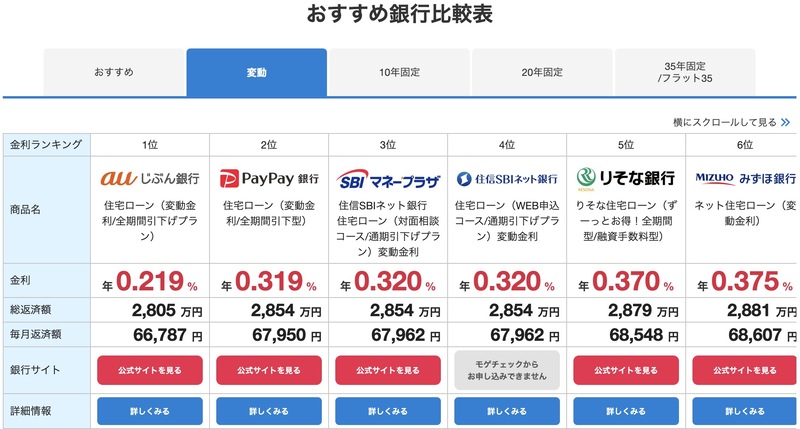

5,000万円の物件を金利0.5%で借りた場合=毎月2万8百円の金利を支払います。
5,000万円の物件を金利0.3%で借りた場合=毎月1万25百円の金利を支払います。
金利の負担は大きいので必ず比較しましょう。
ネット銀行系はローン審査が厳しめですが、金利が低い傾向にあります。
メガバンク→地銀になると、金利は高めですが、審査を通そうと努力してくれる姿勢があります。
まとめ
日本では夢のマイホームという言葉があるように、新築信仰が根強いです。
働き始めて、結婚して、家を買う。というプロセスを歩むのが一般的という風潮があります。
これは住宅が売れると、建築関係、銀行、家具、家電に勤める人に資金が回り、経済が活性化するからです。
国はGDPの成長を期待しているので、家が売れる流れを望んでいます。
そのために住宅ローン減税という制度で、国民の負担を軽減しているのです。
地主さんへの税負担軽減の手法としては、賃貸物件を建てて貸すと、
固定資産税が軽減されるというものがあります。
現代ではライフスタイルの変化や晩婚化、働き方の多様化など変化が目まぐるしいですが、
自身の求める人生とやりたいことを整理することで良い住宅選びにつながります。
住宅購入のキーポイントは
ライフスタイルと家での生活を想像し、家に求めることを決めることです。

コメント